Domain mittelalterliche-architektur.de kaufen?
Wir ziehen mit dem Projekt
mittelalterliche-architektur.de um.
Sind Sie am Kauf der Domain
mittelalterliche-architektur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mittelalterliche-architektur.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Stellplatzführer Burgen & SchlösserHistorie zum Anfassen. Was verkörpert längst vergangene Zeiten besser als eine Burg oder ein Schloss? Wenn sich dicke Wände und schroffe Türme auf Bergkuppen erheben oder protzige Portale zu weiten Gärten und Parks hin öffnen, herrscht sofort dieses unverwechselbare Gefühl einstiger Macht von Rittern und Grafen, Herren und Königen. Im Gegensatz zu damals sind die Bauwerke heute zum Glück für jeden zugänglich. Dieser Stellplatzführer lotst Sie zu 145 Wohnmobil-Stellplätzen an historischen sowie sagenumwobenen Gebäuden in Deutschland: - Deutschland-Karte: Stellplätze an Burgen oder Schlössern - Reise Burgenstraße: 70 Burgen, 30 Städte, 780 Kilometer - Stellplatz-Übersicht: 145 Übernachtungsplätze von A bis Z - Städtetipp Coburg: Königliche Schlösser und Burgen21,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Carcassonne: Wirtshäuser und Kathedralen – Erste ErweiterungCarcassonne: Wirtshäuser und Kathedralen – Erste Erweiterung bietet eine weiterentwickelte Version des klassischen Carcassonne-Brettspiels für alle, die noch mehr Taktik und Spannung suchen. Neue Plättchen, stärkere Gefolgsleute und Wertungshilfen kommen ins Spiel, sodass das bekannte Regelsystem noch reicher und abwechslungsreicher wird. Die Erweiterung empfiehlt sich vor allem für Spielerinnen und Spieler, die das Grundspiel bereits kennen und ihr strategisches Spielerlebnis vertiefen möchten. Produkteigenschaften: Marke: Hans im Glück / Z-Man Games Produktkategorie: Erweiterung für ein Brettspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Erweiterung der Regeln des Carcassonne-Grundspiels durch neue Plättchen und Gefolgsleute Geförderte Fähigkeiten: strategisches Denken, Planen, Entscheidungsfindung Material: Karton und Kunststoff Teile / Zubehör: neue Landschaftsplättchen, 6 große Gefolgsleute, 8 Gefolgsleute in einer neuen Farbe, 6 Wertungskarten Benötigte Batterien: keine Batterien erforderlich Sicherheitshinweis: enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaft: nur zusammen mit dem Carcassonne-Grundspiel spielbar Die wichtigsten Neuerungen dieser Erweiterung sind die Wirtshäuser- und Kathedralen-Plättchen. Wirtshäuser erhöhen den Wert von Straßen, wenn diese bis zum Spielende fertiggestellt werden, während Kathedralen die Punktezahl von Städten vervielfachen. Dadurch wird das Verhältnis von Risiko und Ertrag deutlich verstärkt: Die Spieler müssen genau abwägen, wann sie ein höheres Risiko für mehr Punkte eingehen. Das gewohnte Carcassonne-Gefühl wird so noch taktischer und spannender – besonders in Runden mit erfahreneren Spielern. Ein wichtiger Vorteil von Wirtshäuser und Kathedralen ist, dass die Erweiterung ein vollständiges Set an Komponenten für einen sechsten Spieler liefert. Neue Gefolgsleute in einer zusätzlichen Farbe und große Gefolgsleute kommen hinzu, sodass das Spiel nun bequem zu sechst gespielt werden kann. Die großen Gefolgsleute verschaffen stärkeren Einfluss in Städten und auf Wiesen, was zu neuen Positionskämpfen und überraschenden Wendungen führt. Die Wertungskarten erleichtern das Verfolgen des aktuellen Punktestands, sodass auch längere Partien übersichtlich bleiben. Die Brettspiel-Erweiterung lässt sich problemlos in die Regeln des Grundspiels integrieren. Die Spieler erlernen die Funktionsweise der neuen Elemente in wenigen Minuten, da Wirtshäuser und Kathedralen logisch auf dem bereits bekannten System aufbauen. Die Qualität der Komponenten entspricht der des originalen Carcassonne-Materials, sodass sie sich gut mit den vorhandenen Plättchen mischen lassen, robust sind und häufiges Spielen mühelos überstehen. Damit ist die Erweiterung eine ideale Wahl für Familienabende, Spieleabende mit Freunden und auch für Sammler, die ihre Carcassonne-Sammlung vervollständigen möchten. Für wen ist das Spiel geeignet? Carcassonne: Wirtshäuser und Kathedralen – Erste Erweiterung wird allen Spielerinnen und Spielern ab 8 Jahren empfohlen, die bereits gerne das Carcassonne-Grundspiel spielen und ihre Entscheidungen komplexer und strategischer gestalten möchten. Sie ist eine ausgezeichnete Wahl für Familien und Freundesrunden, in denen häufig Brettspiele auf den Tisch kommen und in denen man gern auch einen sechsten Spieler einbinden möchte. Es werden keine Batterien benötigt, die Erweiterung ist ideal für den Innenbereich und passt sowohl zu langen Winterabenden als auch zu sommerlichen Spieleabenden – ebenso gut eignet sie sich als Geburtstags- oder Weihnachtsgeschenk. Verpackungsgröße: 13,8 x 19,1 x 6,8 cm12,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
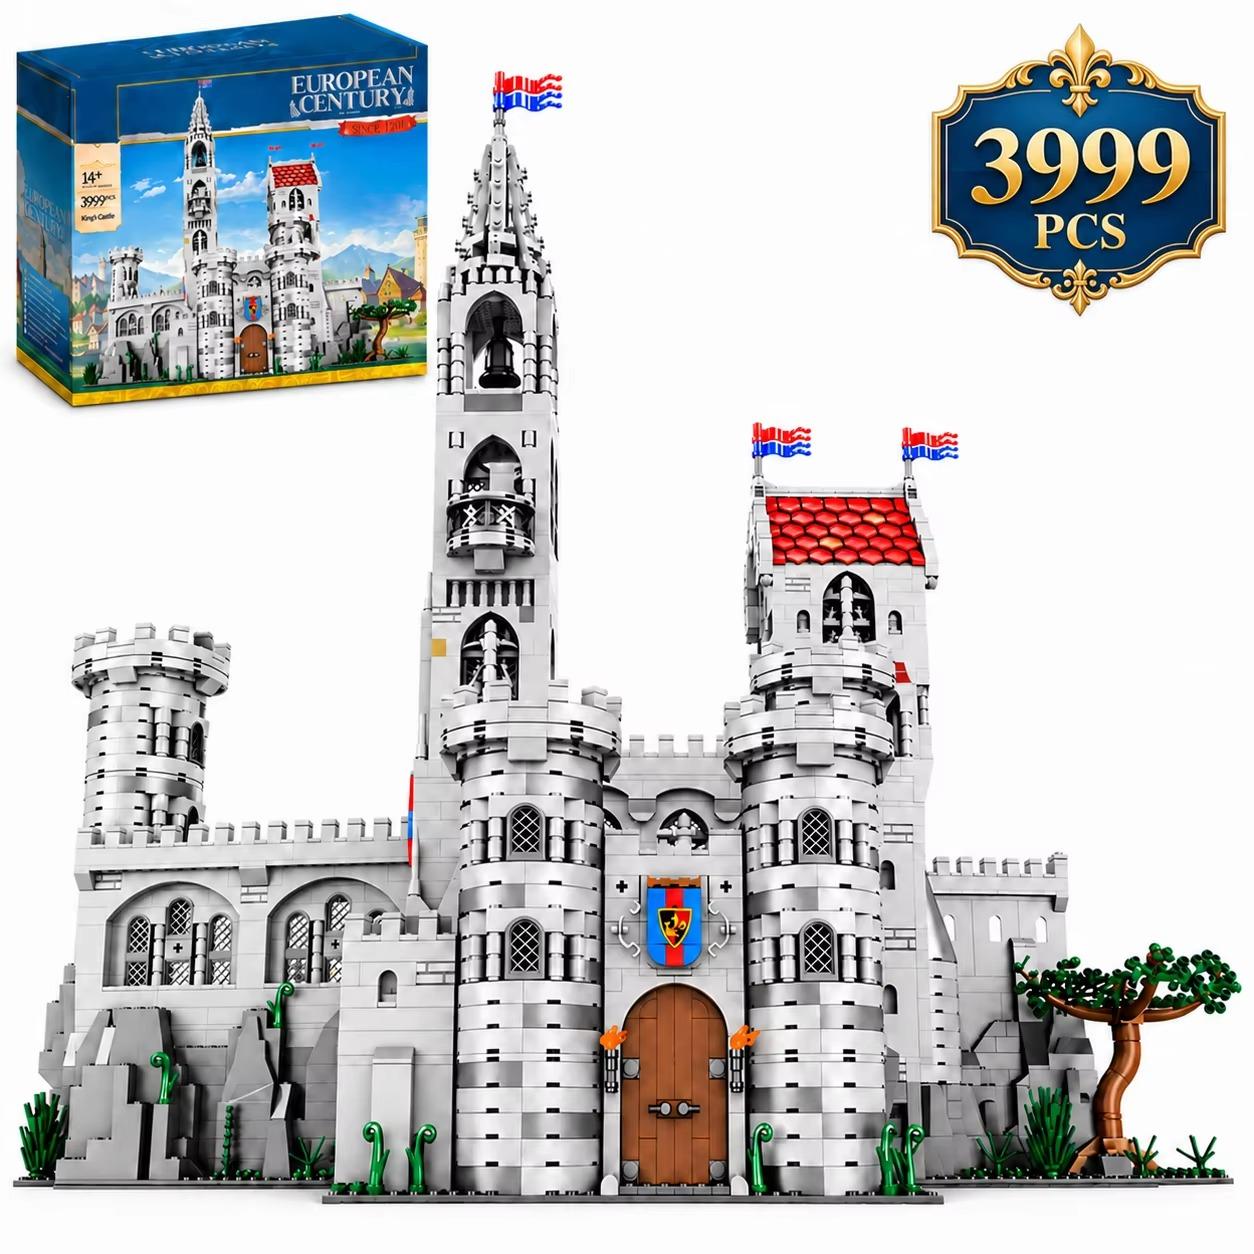
Mittelalterliche Burg Bausteine - Bausatz - 3999 Teile - Faltbare Mauern - Hohe Türme - Königliches Schlafzimmer - Schatzkammer - Detaillierte InnenräumeDieses mittelalterliche Burgenmodell mit 3999 Bausteinen verbindet imposante Architektur, fantasievolle Innenräume und ein praktisches Faltdesign zu einem eindrucksvollen Dekorationsobjekt. Besondere Vorteile Authentische Festung mit Türmen, Zinnen und rotem DachAufklappbare Mauern für flexible PräsentationDetaillierte Räume mit königlicher EinrichtungSpannendes Bauprojekt für Fans ab 14 Jahren Imposante Architektur Graue Festungsmauern, runde Türme, ein hoher Spitzhelm, Torbögen, Fahnen und ein dekoratives Wappen verleihen dem Modell aus jedem Blickwinkel einen eindrucksvollen mittelalterlichen Charakter. Faltbare Konstruktion Die beweglichen Wandsegmente lassen sich zu einer kompakten Burg schließen oder öffnen, um die Innenräume sichtbar zu machen und eine größere Architekturkulisse zu gestalten. Lebendige Innenräume Königliches Schlafzimmer, Küche, Festsaal, Schatzkammer und Weinkeller machen die Burg zu einer abwechslungsreichen Spiel- und Ausstellungswelt. Die felsigen Fundamente677,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
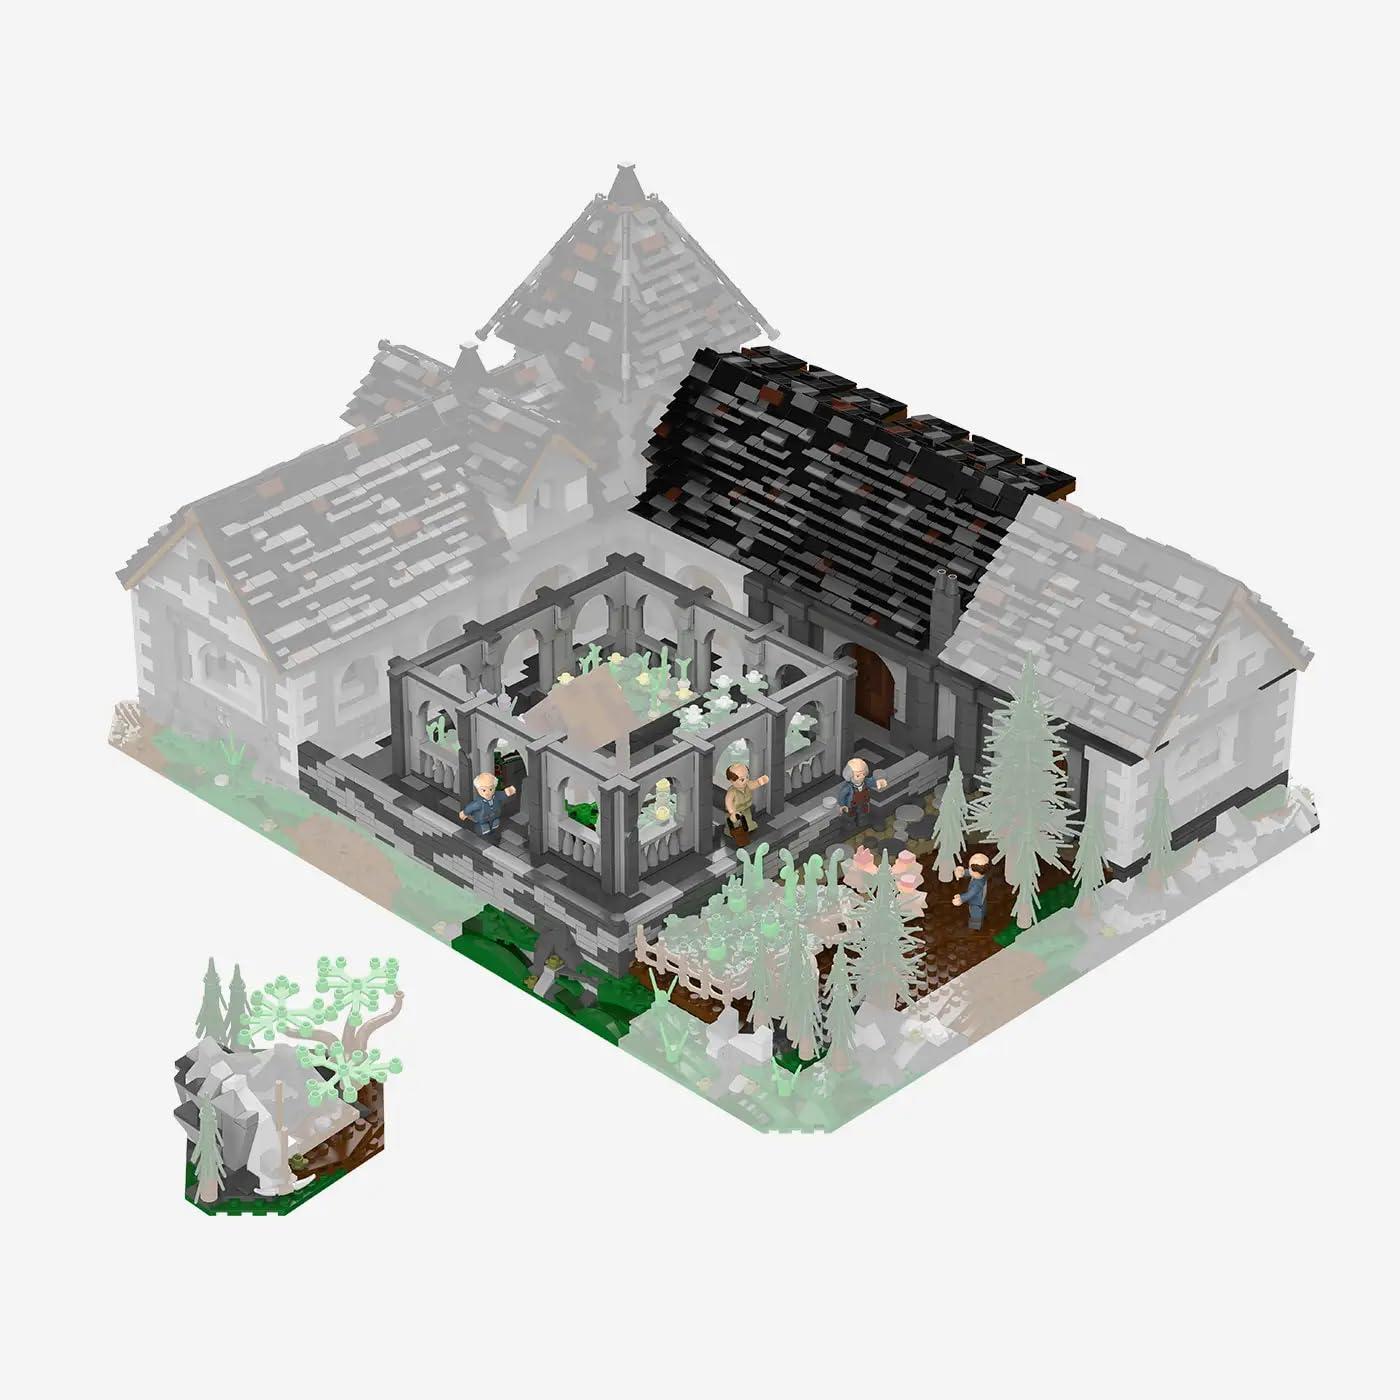
Kreuzgang Erweiterungsset, 4101 Klemmbausteine, Kloster BlaubrunnDer Kreuzgang war das Zentrum jedes mittelalterlichen Klosters. Dieses Erweiterungsset für die Kloster-Blaubrunn-Serie ergänzt Ihre bestehende Anlage um einen zentralen Raum mit offenem Innenhof und umlaufenden Arkadengängen. Die grauen Mauern mit Rundbögen und Balustraden, der grüne Innenhof mit Pflanzen und Bäumen sowie die enthaltenen Minifiguren schaffen eine lebendige Szene. Das Set besteht aus 4101 Klemmbausteinen im Standardformat und ist modular an die Kirche anschließbar.4101 Klemmbausteine im Standardformat, kompatibel mit anderen MarkenInnenhof mit Arkaden: graue Mauern mit Rundbögen und BalustradenMit Minifiguren für lebendige SzenenModular anschließbar an die KircheAbmessungen: 600 x 480 x 280 mmArtikelnummer: 109065420,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stellplatzführer Burgen & SchlösserHistorie zum Anfassen. Was verkörpert längst vergangene Zeiten besser als eine Burg oder ein Schloss? Wenn sich dicke Wände und schroffe Türme auf Bergkuppen erheben oder protzige Portale zu weiten Gärten und Parks hin öffnen, herrscht sofort dieses unverwechselbare Gefühl einstiger Macht von Rittern und Grafen, Herren und Königen. Im Gegensatz zu damals sind die Bauwerke heute zum Glück für jeden zugänglich. Dieser Stellplatzführer lotst Sie zu 145 Wohnmobil-Stellplätzen an historischen sowie sagenumwobenen Gebäuden in Deutschland: - Deutschland-Karte: Stellplätze an Burgen oder Schlössern - Reise Burgenstraße: 70 Burgen, 30 Städte, 780 Kilometer - Stellplatz-Übersicht: 145 Übernachtungsplätze von A bis Z - Städtetipp Coburg: Königliche Schlösser und Burgen21,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Carcassonne: Wirtshäuser und Kathedralen – Erste ErweiterungCarcassonne: Wirtshäuser und Kathedralen – Erste Erweiterung bietet eine weiterentwickelte Version des klassischen Carcassonne-Brettspiels für alle, die noch mehr Taktik und Spannung suchen. Neue Plättchen, stärkere Gefolgsleute und Wertungshilfen kommen ins Spiel, sodass das bekannte Regelsystem noch reicher und abwechslungsreicher wird. Die Erweiterung empfiehlt sich vor allem für Spielerinnen und Spieler, die das Grundspiel bereits kennen und ihr strategisches Spielerlebnis vertiefen möchten. Produkteigenschaften: Marke: Hans im Glück / Z-Man Games Produktkategorie: Erweiterung für ein Brettspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Erweiterung der Regeln des Carcassonne-Grundspiels durch neue Plättchen und Gefolgsleute Geförderte Fähigkeiten: strategisches Denken, Planen, Entscheidungsfindung Material: Karton und Kunststoff Teile / Zubehör: neue Landschaftsplättchen, 6 große Gefolgsleute, 8 Gefolgsleute in einer neuen Farbe, 6 Wertungskarten Benötigte Batterien: keine Batterien erforderlich Sicherheitshinweis: enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaft: nur zusammen mit dem Carcassonne-Grundspiel spielbar Die wichtigsten Neuerungen dieser Erweiterung sind die Wirtshäuser- und Kathedralen-Plättchen. Wirtshäuser erhöhen den Wert von Straßen, wenn diese bis zum Spielende fertiggestellt werden, während Kathedralen die Punktezahl von Städten vervielfachen. Dadurch wird das Verhältnis von Risiko und Ertrag deutlich verstärkt: Die Spieler müssen genau abwägen, wann sie ein höheres Risiko für mehr Punkte eingehen. Das gewohnte Carcassonne-Gefühl wird so noch taktischer und spannender – besonders in Runden mit erfahreneren Spielern. Ein wichtiger Vorteil von Wirtshäuser und Kathedralen ist, dass die Erweiterung ein vollständiges Set an Komponenten für einen sechsten Spieler liefert. Neue Gefolgsleute in einer zusätzlichen Farbe und große Gefolgsleute kommen hinzu, sodass das Spiel nun bequem zu sechst gespielt werden kann. Die großen Gefolgsleute verschaffen stärkeren Einfluss in Städten und auf Wiesen, was zu neuen Positionskämpfen und überraschenden Wendungen führt. Die Wertungskarten erleichtern das Verfolgen des aktuellen Punktestands, sodass auch längere Partien übersichtlich bleiben. Die Brettspiel-Erweiterung lässt sich problemlos in die Regeln des Grundspiels integrieren. Die Spieler erlernen die Funktionsweise der neuen Elemente in wenigen Minuten, da Wirtshäuser und Kathedralen logisch auf dem bereits bekannten System aufbauen. Die Qualität der Komponenten entspricht der des originalen Carcassonne-Materials, sodass sie sich gut mit den vorhandenen Plättchen mischen lassen, robust sind und häufiges Spielen mühelos überstehen. Damit ist die Erweiterung eine ideale Wahl für Familienabende, Spieleabende mit Freunden und auch für Sammler, die ihre Carcassonne-Sammlung vervollständigen möchten. Für wen ist das Spiel geeignet? Carcassonne: Wirtshäuser und Kathedralen – Erste Erweiterung wird allen Spielerinnen und Spielern ab 8 Jahren empfohlen, die bereits gerne das Carcassonne-Grundspiel spielen und ihre Entscheidungen komplexer und strategischer gestalten möchten. Sie ist eine ausgezeichnete Wahl für Familien und Freundesrunden, in denen häufig Brettspiele auf den Tisch kommen und in denen man gern auch einen sechsten Spieler einbinden möchte. Es werden keine Batterien benötigt, die Erweiterung ist ideal für den Innenbereich und passt sowohl zu langen Winterabenden als auch zu sommerlichen Spieleabenden – ebenso gut eignet sie sich als Geburtstags- oder Weihnachtsgeschenk. Verpackungsgröße: 13,8 x 19,1 x 6,8 cm12,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.